

Luật sửa đổi Luật Ngân hàng Nhà nước, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng vừa chính thức được Quốc hội thông qua, mở ra một giai đoạn siết chặt quản lý đối với tài sản mã hóa, hoạt động phòng chống rửa tiền và giám sát tổ chức tín dụng tại Việt Nam. Ngày 24/8/2026, tại Kỳ họp không thường lệ thứ Nhất, Quốc hội khóa XVI đã biểu quyết thông qua Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng với 473/476 đại biểu tham gia biểu quyết tán thành, đạt 94,60%.[1]
Việc sửa đổi đồng thời 3 luật quan trọng trong lĩnh vực ngân hàng tạo ra nhiều thay đổi đáng chú ý về phòng, chống rửa tiền, dịch vụ tài sản mã hóa, thanh tra – giám sát tổ chức tín dụng, xử lý tài sản bảo đảm và bảo đảm an toàn hệ thống ngân hàng. Đặc biệt, việc đưa dịch vụ tài sản mã hóa vào phạm vi điều chỉnh của pháp luật về phòng, chống rửa tiền đặt ra thêm yêu cầu tuân thủ đối với các chủ thể có liên quan.
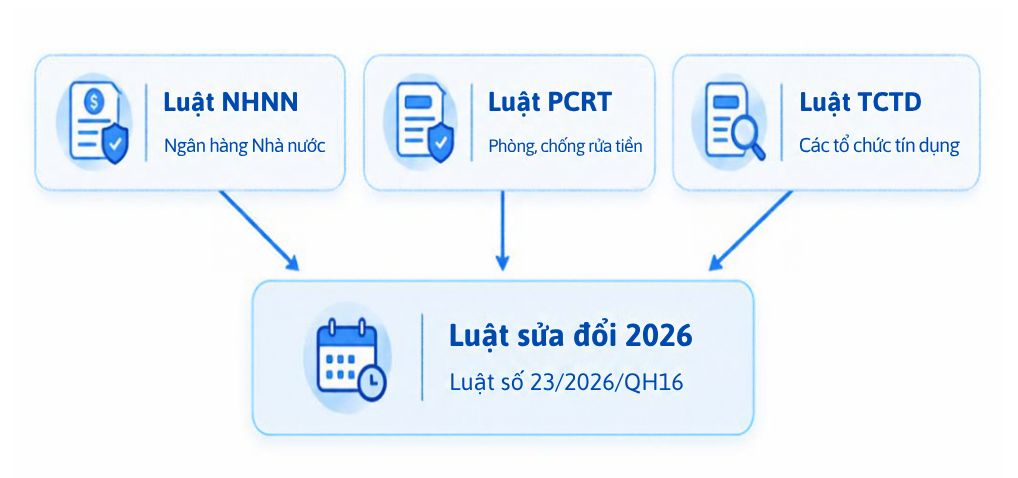
Luật sửa đổi 3 luật về ngân hàng năm 2026 có những điểm mới nào? Doanh nghiệp và tổ chức tín dụng cần lưu ý gì? Dưới đây là 5 điểm mới đáng chú ý cần cập nhật.
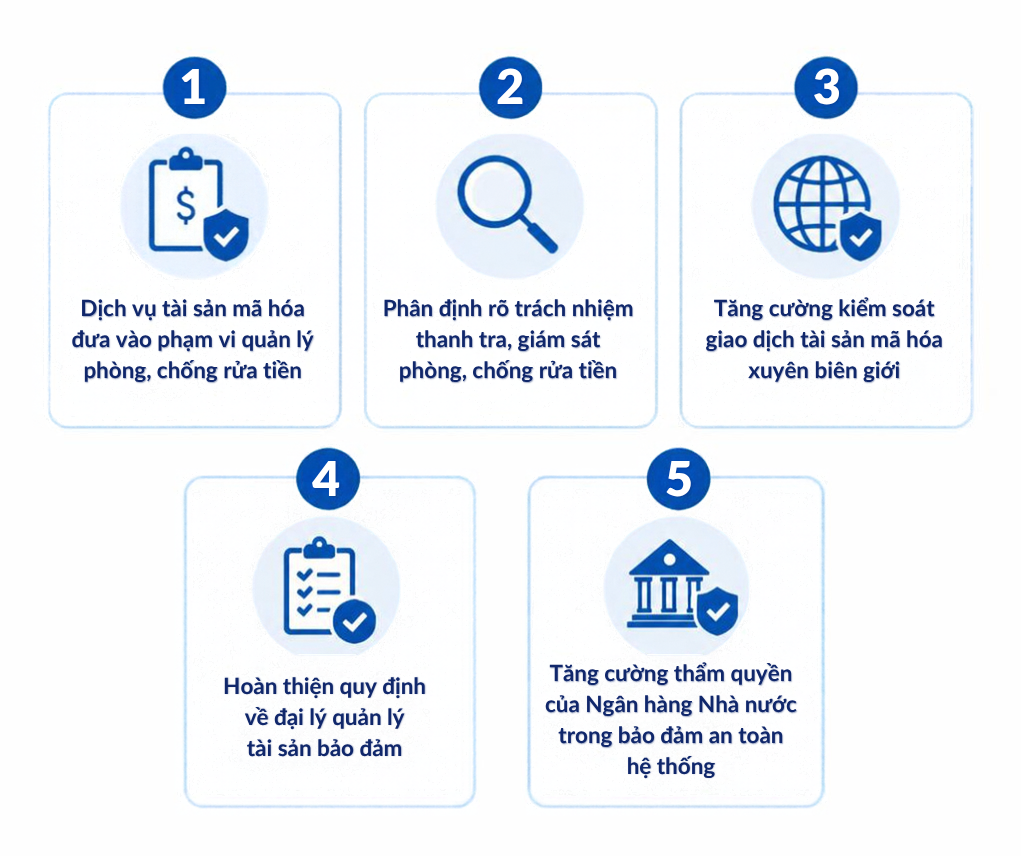
1. Dịch vụ tài sản mã hóa được đưa vào phạm vi quản lý phòng, chống rửa tiền
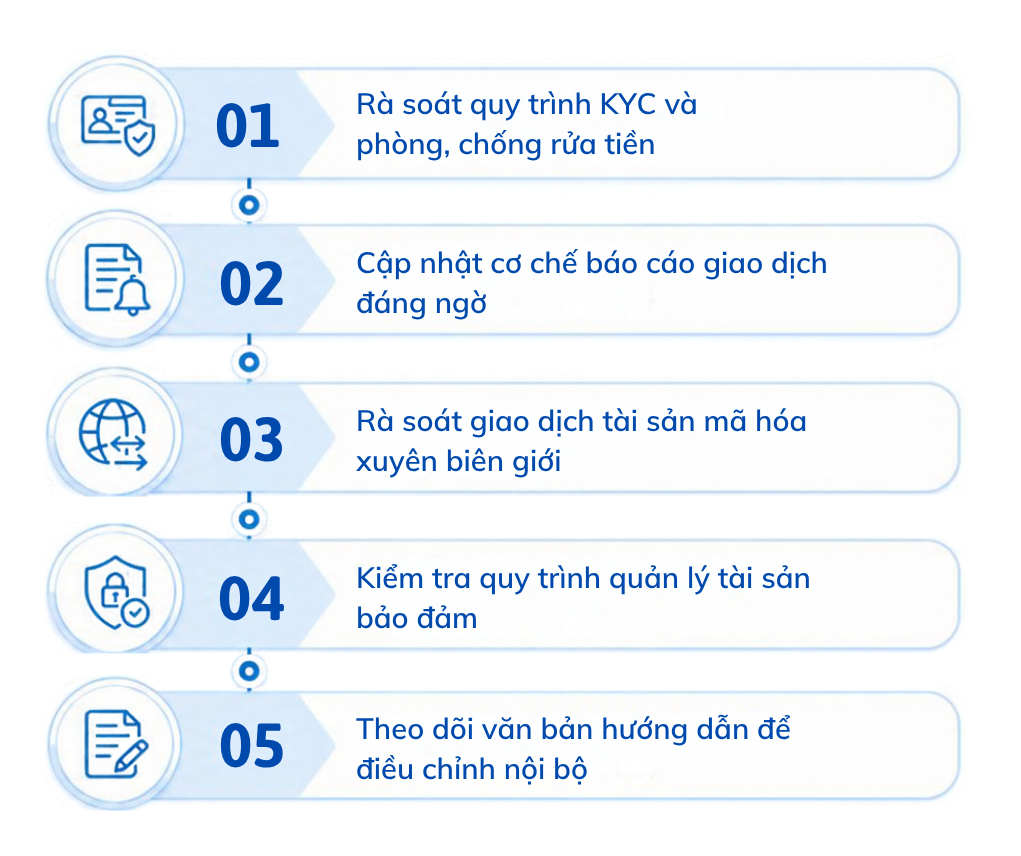
Một trong những điểm mới đáng chú ý nhất là dịch vụ tài sản mã hóa được bổ sung vào phạm vi điều chỉnh của pháp luật về phòng, chống rửa tiền. Theo đó, chủ thể cung cấp dịch vụ tài sản mã hóa thuộc nhóm đối tượng báo cáo, đồng thời phải thực hiện các nghĩa vụ về nhận biết khách hàng, giám sát giao dịch và báo cáo giao dịch đáng ngờ theo quy định.
Đặc biệt, pháp luật bổ sung các dấu hiệu đáng ngờ trong lĩnh vực tài sản mã hóa, trong đó có những trường hợp như chia nhỏ giao dịch để tránh các mức quy định về nhận biết khách hàng hoặc báo cáo, thực hiện nhiều giao dịch có giá trị lớn trong thời gian ngắn mà không có mục đích hợp lý hoặc chuyển đổi liên tục giữa nhiều loại tài sản mã hóa mà không có lý do kinh doanh, đầu tư rõ ràng.
Các tổ chức, doanh nghiệp cung cấp dịch vụ tài sản mã hóa sẽ phải chú trọng hơn đến hệ thống KYC, kiểm soát giao dịch và phòng, chống rửa tiền, thay vì chỉ tập trung vào hoạt động cung cấp dịch vụ.
2. Phân định rõ trách nhiệm thanh tra, giám sát phòng, chống rửa tiền
Luật mới tiếp tục hoàn thiện cơ chế thanh tra, giám sát phòng, chống rửa tiền, theo hướng phân định rõ trách nhiệm giữa các cơ quan quản lý nhà nước.
Theo nội dung được Quốc hội thảo luận, việc phân công trách nhiệm được thực hiện theo lĩnh vực quản lý, đồng thời tăng cường quản lý dựa trên rủi ro. Cách tiếp cận này cho phép cơ quan quản lý tập trung nguồn lực vào những lĩnh vực, chủ thể và giao dịch có nguy cơ rửa tiền cao.
Đây cũng là một bước nhằm hoàn thiện hành lang pháp lý về phòng, chống rửa tiền và đáp ứng yêu cầu của các chuẩn mực quốc tế. Quốc hội xác định dự án luật có tác động trực tiếp đến sự ổn định của hệ thống tài chính – tiền tệ và môi trường đầu tư, kinh doanh.
3. Tăng cường kiểm soát giao dịch tài sản mã hóa xuyên biên giới
Cùng với việc đưa dịch vụ tài sản mã hóa vào phạm vi quản lý phòng, chống rửa tiền, pháp luật mới chú trọng hơn đến rủi ro phát sinh từ các giao dịch tài sản mã hóa có yếu tố xuyên biên giới.
Các giao dịch liên quan đến khu vực, quốc gia hoặc vùng lãnh thổ có mức độ rủi ro cao về rửa tiền sẽ cần được nhận diện và kiểm soát chặt chẽ hơn.
Điểm mới này có ý nghĩa đặc biệt trong bối cảnh tài sản mã hóa có khả năng được chuyển giao nhanh chóng giữa nhiều quốc gia, khiến việc truy vết dòng tiền và xác định nguồn gốc tài sản trở nên phức tạp hơn so với các giao dịch tài chính truyền thống.
4. Hoàn thiện quy định về đại lý quản lý tài sản bảo đảm
Một nội dung đáng chú ý khác là việc hoàn thiện quy định về hoạt động đại lý quản lý tài sản bảo đảm, đặc biệt trong lĩnh vực phát hành trái phiếu doanh nghiệp.[2]
Việc nghiên cứu, hoàn thiện các quy định về quyền, trách nhiệm, điều kiện và tiêu chí hoạt động của đại lý quản lý tài sản bảo đảm nhằm hạn chế xung đột lợi ích và nâng cao tính minh bạch trong quá trình quản lý tài sản bảo đảm.
Đối với doanh nghiệp phát hành trái phiếu và các tổ chức tín dụng tham gia vào hoạt động này, đây là nội dung cần được theo dõi để kịp thời cập nhật quy trình quản lý tài sản bảo đảm và cơ chế kiểm soát xung đột lợi ích.
5. Tăng cường thẩm quyền của Ngân hàng Nhà nước trong bảo đảm an toàn hệ thống
Luật tiếp tục được củng cố vai trò của Luật Ngân hàng Nhà nước Việt Nam trong thanh tra, giám sát các tổ chức tín dụng và bảo đảm an toàn hệ thống ngân hàng.
Việc hoàn thiện quy định về thanh tra, giám sát giúp bảo đảm rằng ngay cả trong trường hợp tổ chức tín dụng được áp dụng các tỷ lệ an toàn khác với mức thông thường theo cơ chế pháp luật, hoạt động của các tổ chức này vẫn nằm trong phạm vi giám sát của Ngân hàng Nhà nước.[3]
Điều này góp phần hạn chế khoảng trống pháp lý trong hoạt động giám sát ngân hàng, đồng thời tạo cơ sở để Ngân hàng Nhà nước phản ứng linh hoạt hơn trước những rủi ro có khả năng ảnh hưởng đến an toàn hệ thống.
Luật sửa đổi 3 luật về ngân hàng có hiệu lực từ khi nào?
Đây là thông tin doanh nghiệp và tổ chức tín dụng cần đặc biệt lưu ý. Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng đã được Quốc hội thông qua ngày 24/8/2026.
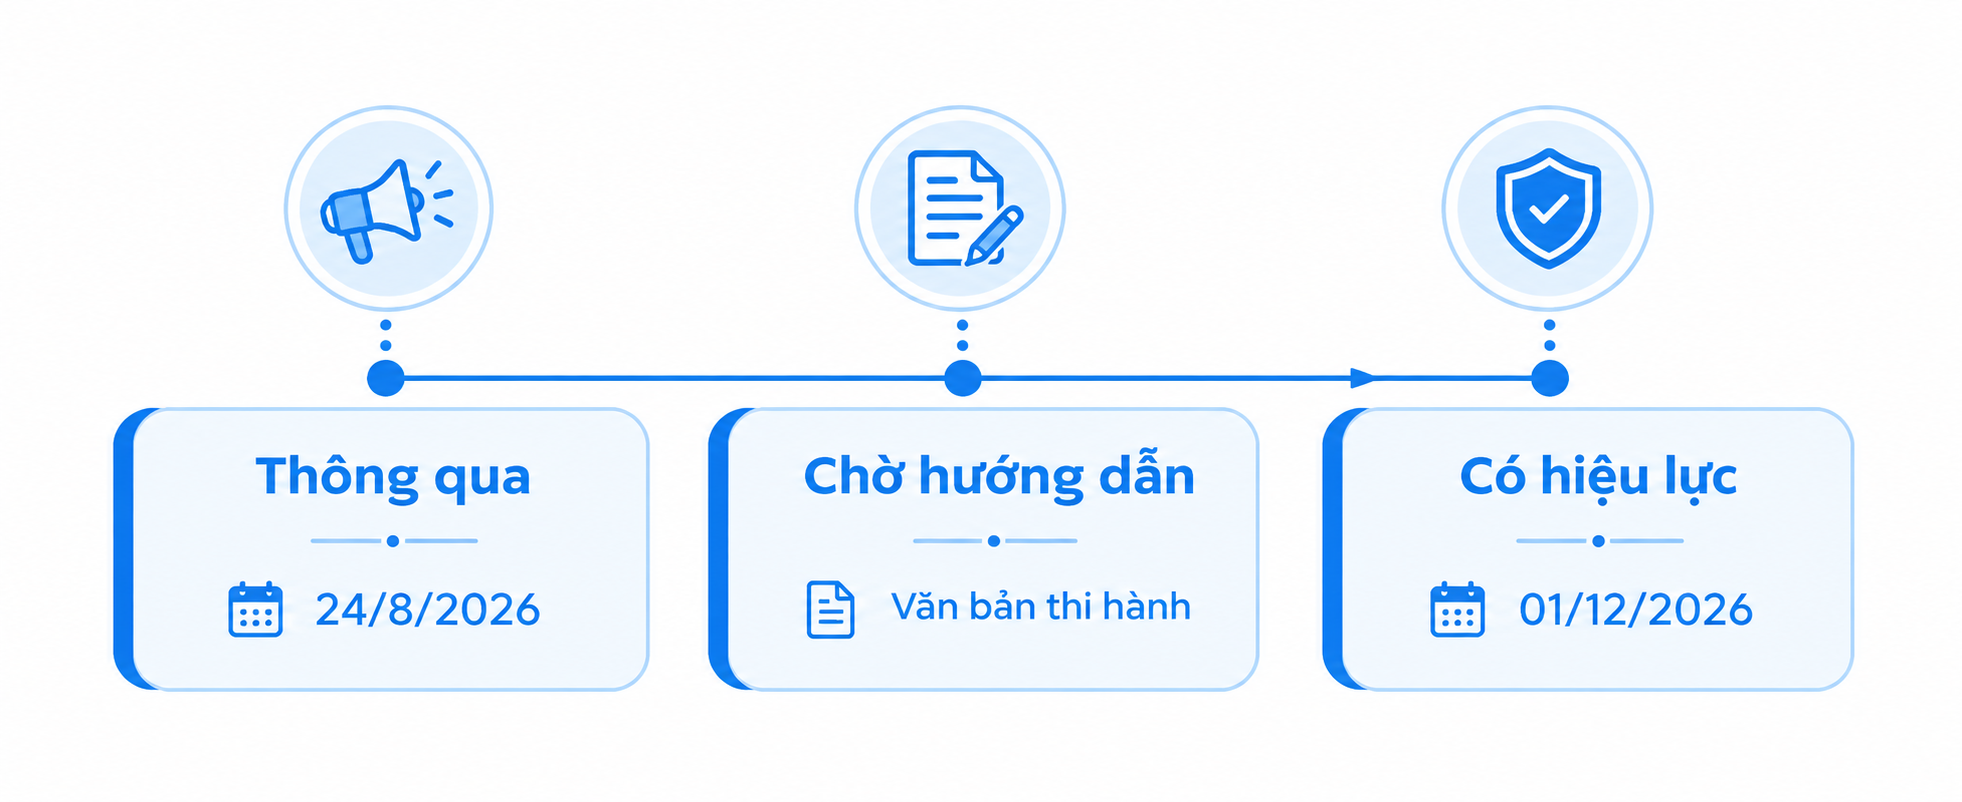
Đối với việc áp dụng cụ thể các quy định, doanh nghiệp và tổ chức tín dụng cần tiếp tục theo dõi toàn văn Luật chính thức và các văn bản hướng dẫn thi hành để xác định chính xác thời điểm hiệu lực cũng như phạm vi nghĩa vụ mới.
Doanh nghiệp và tổ chức tín dụng cần chuẩn bị gì?
Trước khi các quy định mới được triển khai, doanh nghiệp và tổ chức tín dụng nên chủ động:
Kết luận
Luật sửa đổi Luật Ngân hàng Nhà nước, Luật Phòng, chống rửa tiền và Luật Các tổ chức tín dụng năm 2026 tiếp tục hoàn thiện khung pháp lý tài chính – ngân hàng, tăng cường kiểm soát rủi ro và bảo đảm an toàn hệ thống. Đáng chú ý, Luật mở rộng quy định phòng, chống rửa tiền đối với dịch vụ tài sản mã hóa, tăng cường kiểm soát giao dịch xuyên biên giới, hoàn thiện cơ chế xử lý nợ xấu và hỗ trợ thanh khoản cho tổ chức tín dụng. Luật được Quốc hội thông qua với 94,60% đại biểu tán thành, tạo cơ sở pháp lý mới cho hoạt động ngân hàng và tài chính trong thời gian tới.
Phụ trách
 |
Lương Văn Chương I Luật sư thành viên
Điện thoại: (84) 938 04 7969 Email: chris.luong@cnccounsel.com |
 |
Trịnh Minh An | Trợ lý luật sư
Điện thoại: (84) 28 6276-9900 Email: an.trinh@cnccounsel.com |
 |
Lâm Ngọc Thảo Ngân | Thực tập sinh pháp lý
Điện thoại: (84) 28 6276-9900 |
Liên hệ
Mọi thông tin vui lòng liên hệ:
CÔNG TY LUẬT TNHH CNC VIỆT NAM
Địa chỉ: 2A1 Nguyễn Thị Minh Khai, Phường Sài Gòn, TP. Hồ Chí Minh
Điện thoại: 028 6276 9900 – 081 235 3839
Hotline: 0916 545 618
Email: contact@cnccounsel.com
Website: cnccounsel
Sẽ rất vui khi bạn ghé thăm văn phòng của CNC bởi ở đó bạn sẽ được trao đổi với Luật sư phù hợp nhất với hoàn cảnh của bạn. Tất nhiên, nếu bạn không thể thu xếp để gặp trực tiếp, chỉ cần gửi email cho chúng tôi tại địa chỉ contact@cnccounsel.com hoặc gọi số máy (+84-28) 6276 9900.
Bản quyền © CNC Counsel. Bảo lưu mọi quyền. Quyền sở hữu: Tài liệu này và nội dung thể hiện trong đó (Tài Liệu) là tài nguyên độc quyền thuộc sở hữu độc quyền của CNC Counsel. Việc sử dụng Tài Liệu này tự nó không tạo ra bất kỳ mối quan hệ hợp đồng hoặc bất kỳ mối quan hệ luật sư/khách hàng nào giữa CNC Counsel và bất kỳ bên nào. Miễn trừ trách nhiệm: Tất cả Tài Liệu chỉ nhằm mục đích cung cấp thông tin và có thể không phản ánh những quy định pháp lý mới nhất. Tất cả các tóm tắt về luật, quy định và thông lệ đều có thể thay đổi. Tài Liệu này không được cung cấp dưới dạng tư vấn pháp lý hoặc chuyên môn cho bất kỳ vấn đề cụ thể nào. Tài Liệu không nhằm mục đích thay thế cho việc tham khảo (và tuân thủ) các điều khoản chi tiết của luật, quy tắc, quy định hoặc biểu mẫu hiện hành nào. Khách hàng được khuyến cáo phải tư vấn pháp lý trước khi quyết định thực hiện hoặc không thực hiện bất kỳ hành động nào dựa theo thông tin nêu trong Tài Liệu. CNC Counsel và các biên tập viên cùng các tác giả không đảm bảo tính chính xác của Tài Liệu và từ chối chịu bất kỳ trách nhiệm đối với bất kỳ bên nào liên quan đến hành động của họ dựa trên toàn bộ hoặc bất kỳ phần nào của Tài Liệu. Tài Liệu có thể chứa các liên kết đến các trang website bên ngoài và các trang website bên ngoài có thể dẫn liên kết đến Tài Liệu. CNC Counsel không chịu trách nhiệm về nội dung hoặc hoạt động của bất kỳ trang website bên ngoài nào như vậy và từ chối mọi trách nhiệm liên quan đến nội dung hoặc hoạt động của bất kỳ trang website bên ngoài nào. Lưu ý: kết quả đã đạt được trong quá khứ không đảm bảo cho một kết quả tương tự trong tương lai, mỗi vụ việc đều có tính chất khác nhau.
[1] Ngày 24/8/2026, Quốc hội (Kỳ họp không thường lệ thứ Nhất, Quốc hội khóa XVI) đã biểu quyết thông qua Luật với 473/476 đại biểu tham gia biểu quyết tán thành (94,60%); Luật có hiệu lực thi hành từ ngày 01/12/2026.
[2] Điều 3 Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam số 46/2010/QH12, Luật Phòng, chống rửa tiền số 14/2022/QH15 và Luật Các tổ chức tín dụng số 32/2024/QH15.
[3] Khoản 10 Điều 1 Luật sửa đổi, bổ sung một số điều của Luật Ngân hàng Nhà nước Việt Nam số 46/2010/QH12, Luật Phòng, chống rửa tiền số 14/2022/QH15 và Luật Các tổ chức tín dụng số 32/2024/QH15.